韓国「家計債務225兆円」超え…住宅取引と株式投資の需要が共に増加
韓国銀行、19日に第2四半期統計を発表予定
第2四半期の金融機関の家計融資残高が21兆ウォン増加
金利上昇期における家計負担の増加
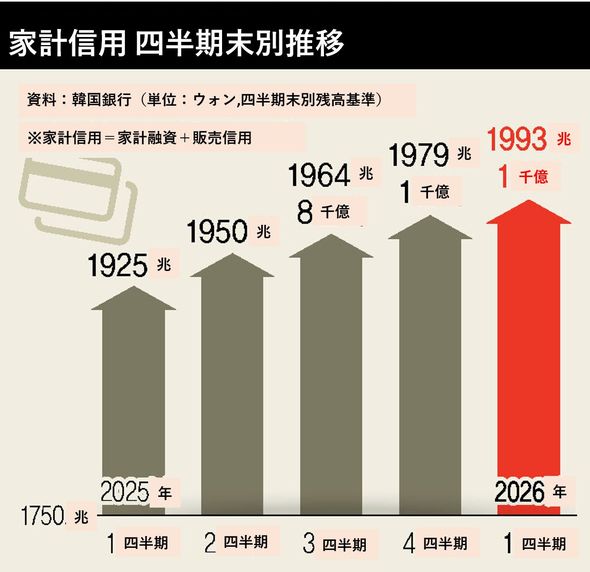
韓国国内の家計信用の規模は、今年第2四半期に入って2000兆ウォン(約225兆円)を超えたと推定される。家計信用とは、家計債務の規模を示す包括的指標で、金融機関から借りたり、クレジットカードなどで後払いで購入した金額を合計した数値だ。
韓国銀行は19日、第2四半期の家計信用暫定値を発表する予定だ。第1四半期末の残高は1993兆1000億ウォンで、過去最大となった。昨年末より14兆ウォン増加し、2000兆ウォンまであと6兆9000億ウォン。家計信用のうち、金融機関から借り入れた家計融資残高は1865兆8000億ウォンで、3カ月で12兆9000億ウォン増加し、クレジットカード決済額などの販売信用も127兆3000億ウォンで1兆1000億ウォン増加した。
第2四半期に入ってからの家計融資の増加速度はさらに増していた。住宅取引と株式投資の資金の需要が同時に生じた結果と解釈される。金融委員会の集計結果によると、全金融業界の家計向け融資残高は、4月に3兆5000億ウォン、5月に9兆3000億ウォン、6月に8兆3000億ウォン増加した。第2四半期に21兆1000億ウォン増加したということだ。金融委員会の全金融業界の家計融資統計は、韓国銀行の家計信用よりも包括的な範囲が狭い。ここから見ると、第2四半期末の家計信用残高は2000兆ウォンをはるかに上回ったものと考えられる。
家計債務が膨らむ状況で、韓国銀行が基準金利を再び引き上げ始めたことで、家計の元本・利息返済負担が増大し、金融機関の健全性管理にも緊急事態が予想される。
韓国銀行の金融通貨委員会は先月16日に基準金利を年2.50%から2.75%に引き上げた後、早ければ今月にも追加引き上げに踏み切る可能性があるとの見通しが金融市場内外で出ている。家計債務の絶対規模が2000兆ウォンを超える中、金利も上昇し、脆弱な借り手を中心とした不良債権の拡大が金融健全性管理の火種となる可能性がある。家計債務の増加と金利上昇が重なり、消費余力が減少し、経済成長全体にも悪影響を及ぼす可能性がある。
韓国銀行は6月の金融安全報告書で、家計向け融資の延滞率は長期平均を下回っているものの、返済能力不足の家計が脆弱な債務者の比率(債務者数ベース)は上昇したと分析した。金融システムの短期的な安定状況を示す金融不安指数(FSI)は、今年6月に16.9となり、昨年末(16.0)よりも高い「注意」段階(12以上)に留まった。
金融委員会は13日、「不動産市場の安定化に向けた金融総合対策」を発表し、「国内総生産に対する家計債務比率が主要国に比べて依然として高く、不動産市場を刺激する懸念も相当ある」と評した。
韓国の名目国内総生産(GDP)に対する家計債務比率は、昨年末時点で88.6%で、1年前より1.0ポイント低下した。今年に入って貿易条件の改善と半導体輸出の好調に支えられ、名目国内総生産の成長率が二桁に急上昇したため、この比率はさらに低下したと推定される。家計債務やマクロ的な金融健全性管理の観点ではまだ幸いだが、相対的には依然として高い水準にある。国際決済銀行(BIS)が集計した昨年末のGDPに対する家計債務比率は、米国が68.1%、日本が61.1%、英国が73.6%、フランスが59.7%だった。
訳J.S

