「働くロボット」世界で500万台に…産業用もヒューマノイドも中国が独走

数十年の歴史を持つ産業用ロボット市場はもちろん、今まさに胎動し始めたヒューマノイド(ヒト型)ロボット市場においても、中国が圧倒的な世界1位を走っていることが明らかになった。ロボット産業の現在と未来の両方において、中国が世界の中心となっている。
国際ロボット連盟(IFR)が最近発表した「2026年世界ロボット報告書」によると、昨年、世界中の工場に新規設置された産業用ロボットが前年に比べて11%増の60万3000台に達し、世界の稼働ロボット台数が500万台を突破した。
国別では中国が圧倒的な1位だった。中国一国に設置された新規ロボットは全体の59%にあたる35万4200台にも上った。1年前より6万台、約20%増加した。2位の米国(3万8400台)のほぼ9倍に達する規模だ。
さらに注目すべきなのは、「誰がそのロボットを製造したか」だ。報告書によると、中国国内の工場に新規導入される産業用ロボットのうち、中国企業の製品が占める割合は55%で、全体の半分を大幅に上回った。2010年代半ばには国産ロボットの割合が20%台にとどまっていたことに比べ、10年余りの間に目覚ましい成長を遂げた。
特に、自動車や電子機器といった伝統的なロボット需要産業にとどまらず、金属・機械分野でも中国製ロボットの導入が前年に比べて44%増加するなど、産業全般へと裾野を広げている。
韓国と同様に、急速な少子化・高齢化の傾向に頭を悩ませている中国は、2010年代半ばの生産年齢人口の減少を機に、産業用ロボットの積極的な導入を始めた。2022年からは人口減少局面に入り、状況はさらに切迫したものとなった。
■ヒューマノイドロボットの開発企業、米国の3倍
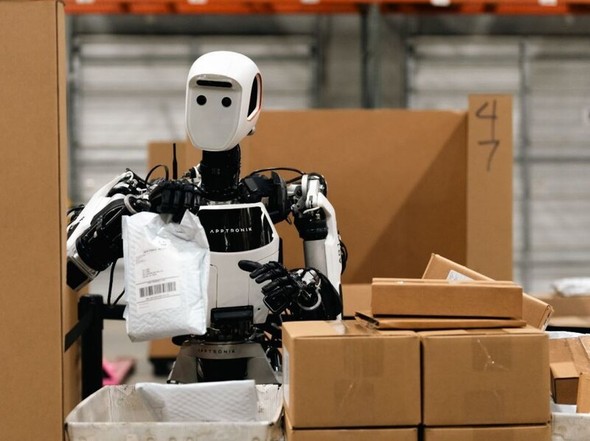
新たな市場として急浮上しているヒューマノイドロボット分野では、中国の存在感がさらに圧倒的だ。ヒューマノイドロボットとは、人間のように両腕と両足を持つ人間型ロボットを指す。
IFRが把握した世界中のヒューマノイドロボット開発企業174社のうち、89社(51%)が中国企業だ。競合国の米国(30社)の約3倍。欧州は22社、その他の地域をすべて合わせても33社にとどまる。
市場調査会社のスマート・アナリティクス・グローバル(SAG)によると、中国企業は2026年上半期、全世界のヒューマノイドロボット出荷量の97%を占めている。AgiBot(智元机器人)が44%で1位、ユニツリー(Unitree Robotics)が30%で2位であり、テスラをはじめとする米国企業の市場シェアは3%にも満たなかった。
中国工業・情報化部は、2023年に発表した「ヒューマノイドロボットの革新と発展に関する指導意見」において、ヒューマノイドロボットを新たな成長エンジンとし、2027年までにサプライチェーン体制を完成させる方針を示した。ヒューマノイドロボットのメリットは、用途が工場に限定されず、物流から医療、家事、農業に至るまで多岐にわたる点にある。固定式のロボットアームに比べ、脚や腕を動かして、はるかに多様な作業を処理することができる。
報告書は、「現在、ヒューマノイドロボットは研究室を離れ、実際の現場での試験運用(Pilot)段階へと移行する過渡期にある」と明らかにした。完全な形態のヒューマノイドロボット(身長140センチ以上)を基準とすると、昨年の世界のヒューマノイドロボット市場は約7000台だった。
報告書は、ヒューマノイドロボット起業ブームは、生成AI、特にロボットが状況を自ら理解し行動するようにする「VLA(視覚・言語・行動)」技術の発展に大きく支えられていると指摘した。目で状況を把握し(Vision)、人の言葉を理解した後(Language)、手足を動かす(Action)という一連の過程を、一つのAIが統合処理するようになったことで、ヒューマノイドロボットの開発に参入するための技術的なハードルが下がったということだ。
報告書はしかし、ヒューマノイドロボットが実際の産業現場に定着するためには、安全性と機能的な信頼性、学習データの不足、経済性のあるビジネスモデルといった難題を克服しなければならないと診断した。
■ロボット密度1位の韓国、市場規模は4位
中国とともに産業用ロボット市場の上位グループを形成している米国、日本、韓国の年間ロボット設置台数は3万台水準で、中国にはまだ大きく及ばない。米国は年間3万8500台で日本を抜き、昨年2位に浮上した一方、伝統的なロボット強国である日本は新規設置台数が9%減の3万6200台となり、3位に後退した。
製造業の労働者数に対するロボット台数で圧倒的な世界1位である韓国は、3万台で世界4位の座を保った。韓国のロボット設置台数は2019年以降、3万1000台前後で横ばいの傾向を示している。ところが、2027年から自動車産業で大規模な新規投資が予定されていることから、報告書は韓国のロボット需要が再び増加すると予想した。
製造業における自動化の度合いを示すロボット密度は、韓国が1220台(2024年基準)で、世界2位のシンガポールの818台を大きく引き離している。ロボット密度は、労働者1万人当たりのロボット台数を指す数値だ。
■労働力不足・人件費負担の打開策として注目
インドのロボット増加傾向も注目に値する。インドの産業用ロボットは前年比15%増の1万500台となり、ドイツに次いで世界6位に浮上した。年間導入台数は2020年の3200台から5年間で3倍に増え、年平均27%という急激な増加率(CAGR)を示している。世界第5位であり、欧州最大のロボット市場であるドイツは、自動車産業の低迷に伴い、ロボットの新規設置台数が8%減少し、2万5000台を下回った。
報告書は「世界全体のロボット需要は、中国や米国、インドなどの力強い成長に支えられ、長期的な成長局面に入った」とし、ロボットの設置台数が2026年には65万5000台、2029年には80万6000台に達すると予測した。
報告書はその根拠として、人口構造の変化に伴う労働力不足や人件費負担の増加に直面している国々が、自動化技術の導入を製造能力強化の突破口としている点を強調した。さらに、AIやマシンビジョン、センシング技術の発展により、ロボットの能力は一層向上する一方で、導入コストは下がっている点も、ロボット導入を促進する要因に挙げた。
訳H.J