「AIデータセンターは新たな金鉱」…家電は「冷却」、鉄鋼は「素材」で事業の再編へ

韓国企業が人工知能(AI)データセンターを「新たな金鉱」とみなし、こぞって参入している。家電を製造していた会社はデータセンターの冷却設備の業者となり、建設・造船用鋼材を販売していた鉄鋼会社はデータセンターの素材供給会社として事業領域を拡大している。データセンターを稼働させる電力を賄う発電・送配電設備の需要まで重なり、企業が事業構造そのものをデータセンターに合わせて再編している。韓国の主要上場企業も、エネルギーとAI分野へ事業領域を拡大しようとしていることが分かった。
鉄鋼業界は営業方式と組織から変えている。中国製の低価格攻勢と需要低迷に足を引っ張られてきた鉄鋼メーカーにとって、データセンターは新たな活路だ。現代製鉄は、圧延H形鋼(RH)と溶接H形鋼(BH)を包括する統合ブランド「H ONE(エイチ ワン)」を立ち上げ、AIデータセンターや半導体工場など高付加価値の建築市場への攻勢を強化すると12日に発表した。厚板を切り貼りして大型・非標準規格に合わせる溶接製品まで事業領域を拡大し、プロジェクトごとに必要な組み合わせを提案するということだ。溶接製品は厚さやサイズの調整が容易で、一般の建物よりも荷重が大きく、スペースが広いデータセンターなどに適している。ポスコも、データセンター・エネルギー貯蔵装置(ESS)・送配電網などの新成長産業を鉄鋼素材の新たな需要先と位置付け、関連組織を再編した。
家電メーカーは、データセンターの熱を冷却する冷却市場に参入した。LG電子は今月5日、北米のインフラプラットフォーム企業「エア・コントロール・コンセプト」と、合計5ギガワット(GW)規模のデータセンターに冷却設備を供給する長期契約を締結したと発表した。LG電子は1500億ウォンを投じ、米国バージニア州にチラー(冷却装置)工場も建設することにした。サムスン電子も昨年、空調企業のプラクトグループを買収し、データセンター向け冷却製品を供給している。先月、サムスングループの6社が、データセンターと発電・送配電設備を一括供給する米国のプライベートエクイティファンド、KKRのインフラ企業ヘリックスに10億ドルを投資した。部品を売るだけで終わらず、インフラエコシステムへ領域を拡大するということだ。
発電・送配電設備メーカーはすでに特需を享受している。斗山エナビリティは今年、米国で大規模なガスタービンの受注を続ける中、今月6日にはスペースXの子会社に供給するガスタービンを初めて出荷した。データセンターに24時間安定した大容量電力を迅速に供給できるガス複合発電の需要が高まっているためだ。HD(現代エレクトリック)とヒョソン重工業も、北米の電力網交換需要と超高圧変圧器・遮断器の需要が急増し、今年上半期の業績が改善した。市場調査会社オムディアは、世界のデータセンターに必要な電力容量が、今年の226ギガワットから来年は334ギガワットに増加すると予測した。
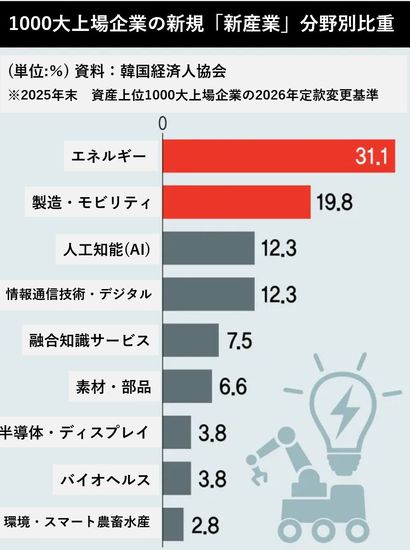
新たな収益源を探す韓国の上場企業が定款に新たに掲げた新規事業は、エネルギー分野が最も多かった。韓国経済人協会(韓経協)が昨年末時点で、資産基準上位1000大上場企業の今年の定款上の事業目的新設状況を分析した結果、新産業に該当する事業目的106件のうち、エネルギー分野が31.1%で最も多かった。製造・モビリティ(19.8%)、AI(12.3%)、情報通信技術(ICT)・デジタル(12.3%)が続いた。ただし、エネルギー分野の大半は、データセンター向け設備ではなく、再生可能エネルギー(18.9%)であった。韓経協は、「2035国家温室効果ガス削減目標の確定」や「RE100」産業団地造成計画などにより、再生可能エネルギーの調達需要が増加したことが影響したとみている。データセンター投資が既存の設備技術を持つ企業の新たな収益源として浮上する一方で、多くの企業は再生可能エネルギーとエネルギー転換分野の流れに乗ろうとしている。
企業規模による格差も明確だった。企業当たりの新産業事業目的件数の平均は、上位500社が2.1件で、下位500社(1.3件)の1.6倍だった。上位企業はエネルギー、情報通信技術(ICT)、AIなど複数の分野に均等に進出した一方、下位企業はエネルギーと製造・モビリティに集中した。半導体の超好況の中、半導体・ディスプレイ分野への新規参入比率は3.8%にとどまった。巨額の設備投資が必要なだけに、新規参入が難しい構造だからだ。
訳J.S